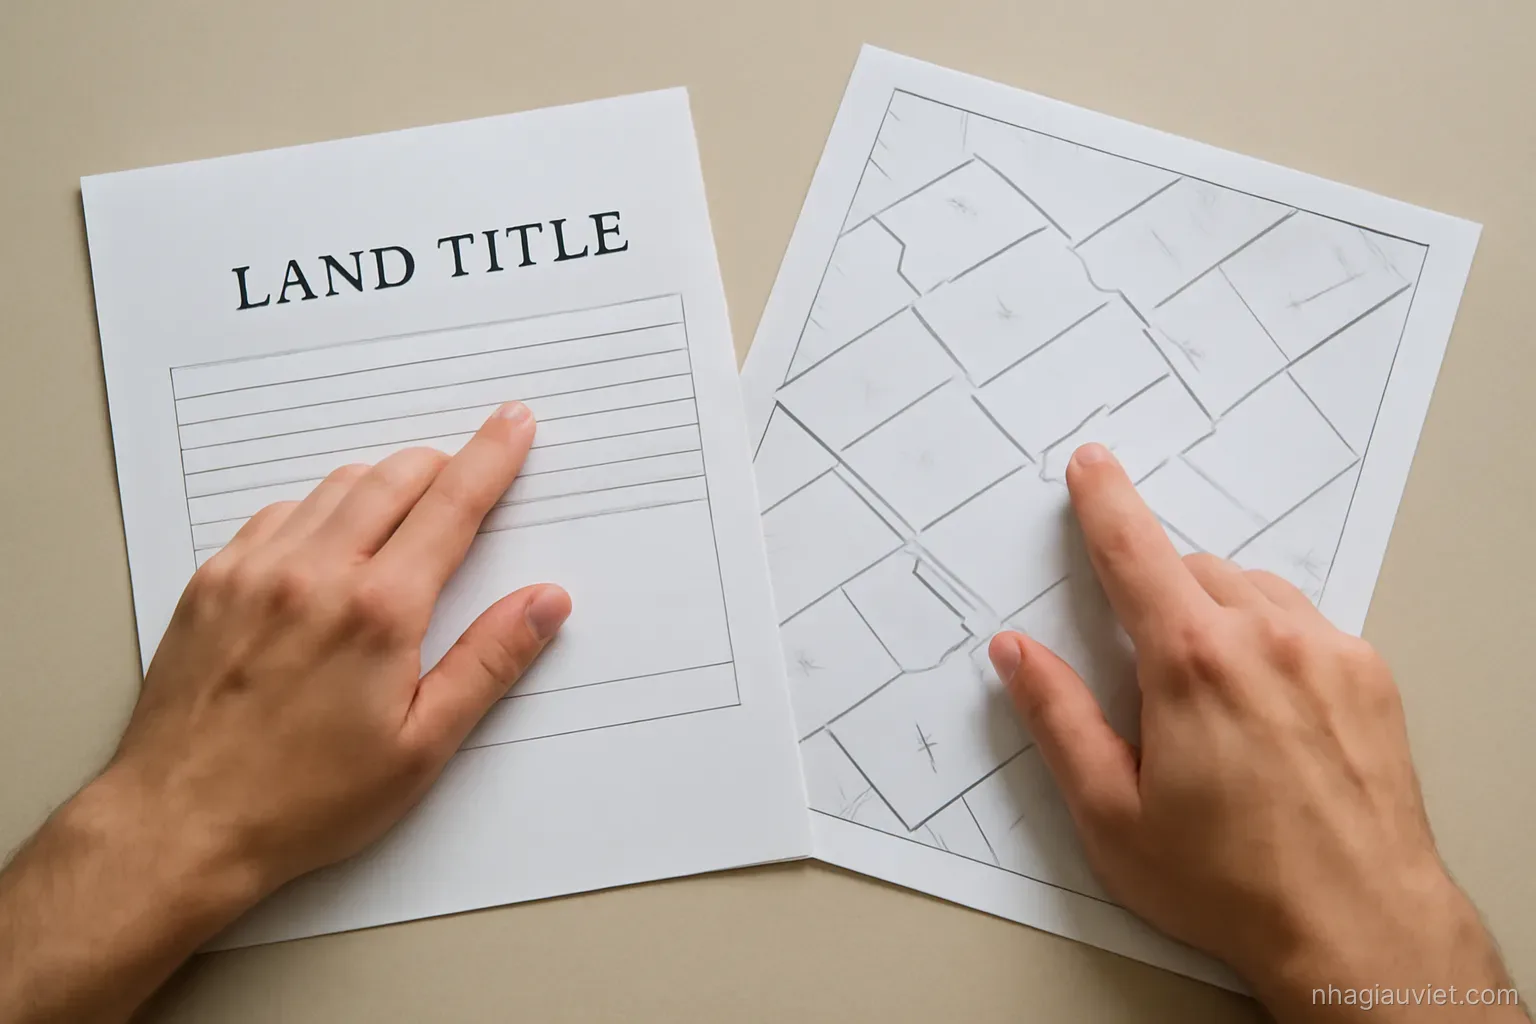
Pháp lý một thửa đất: bảy thứ phải xem trước khi đặt cọc
Trong mua bán bất động sản ở Việt Nam, tiền cọc là ranh giới. Trước khi đặt cọc, bạn có toàn quyền rút lui. Sau khi đặt cọc, mọi vấn đề phát hiện ra đều trở thành vấn đề của bạn — hoặc mất cọc, hoặc bước tiếp vào một giao dịch có khiếm khuyết.
Vì vậy, toàn bộ công sức thẩm định nên dồn vào giai đoạn trước cọc, kể cả khi người bán giục. Dưới đây là bảy thứ phải tự mình xem, không nhận qua lời kể.
1. Giấy chứng nhận quyền sử dụng đất — bản gốc, tận tay
Không xem ảnh chụp, không xem bản sao. Cầm bản gốc và đối chiếu ba điểm: tên chủ sử dụng, diện tích, và số thửa số tờ bản đồ. Nếu người bán không đưa được bản gốc với lý do đang thế chấp hoặc đang ở tỉnh, đó là tình huống cần xử lý trước, không phải sau.
⚠️ Giấy chứng nhận có trang cập nhật biến động ở phía sau. Đây là chỗ ghi thế chấp, thay đổi diện tích, chuyển nhượng một phần. Rất nhiều người chỉ xem trang đầu.
2. Hiện trạng có khớp với giấy tờ không
Ra tận nơi, đo thực tế, so với sơ đồ trên giấy chứng nhận. Ba loại lệch hay gặp:
- Diện tích thực khác diện tích trên giấy
- Ranh giới thực tế lấn sang hoặc bị lấn — hàng rào, công trình phụ, lối đi
- Công trình trên đất xây không phép hoặc sai phép, chưa được cập nhật lên giấy
Lệch không phải lúc nào cũng là lý do bỏ giao dịch, nhưng nó phải được đưa vào hợp đồng kèm trách nhiệm xử lý rõ ràng.
3. Quy hoạch
| Cần biết | Vì sao |
|---|---|
| Đất có nằm trong quy hoạch không | Quy hoạch ảnh hưởng trực tiếp tới khả năng xây dựng và chuyển nhượng |
| Có dính hành lang giao thông, đường dự phóng không | Phần dính có thể không được xây và có thể bị thu hồi |
| Mục đích sử dụng đất hiện tại | 🔴 Đất nông nghiệp và đất ở có giá trị và quyền khác hẳn nhau |
| Chỉ tiêu xây dựng của khu vực | Quyết định bạn xây được bao nhiêu tầng, mật độ ra sao |
Thông tin quy hoạch phải lấy từ cơ quan quản lý, không lấy từ môi giới. Chi phí cho một lần hỏi chính thức rất nhỏ so với rủi ro.
4. Tình trạng thế chấp và các hạn chế khác
Ngoài thế chấp ngân hàng, cần xem có bị kê biên để thi hành án, có đang bị ngăn chặn giao dịch, hay có tranh chấp đang được cơ quan có thẩm quyền thụ lý không. Đây là nhóm thông tin mà người bán ít khi chủ động nói.
5. Ai có quyền định đoạt
Chỗ này gây ra nhiều tranh chấp nhất sau khi đã giao dịch xong.
- Tài sản chung của vợ chồng — cần cả hai cùng ký, kể cả khi giấy chỉ đứng tên một người
- Tài sản thừa kế chưa phân chia — cần văn bản đồng ý của tất cả người thừa kế
- Nhiều người cùng đứng tên — cần toàn bộ, không phải đa số
- Người bán uỷ quyền cho người khác — ⚠️ đọc kỹ phạm vi uỷ quyền, thời hạn, và uỷ quyền đó còn hiệu lực không
🔴 Mua qua hợp đồng uỷ quyền thay vì chuyển nhượng là hình thức rủi ro cao, vì uỷ quyền có thể chấm dứt khi người uỷ quyền qua đời hoặc đơn phương huỷ.
6. Lối đi và các quyền gắn với thửa đất
Một thửa đất không có lối đi hợp pháp là một thửa đất có vấn đề, dù hiện tại đang đi nhờ qua đất hàng xóm thuận lợi. Cần xem lối đi có được thể hiện trên hồ sơ không, hay chỉ tồn tại trên thực tế bằng sự thoả thuận miệng.
Tương tự với quyền về cấp thoát nước, đường điện đi qua đất người khác.
7. Lịch sử giao dịch của thửa đất
Thửa đất sang tay nhiều lần trong thời gian ngắn là dấu hiệu đáng hỏi thêm. Không phải lúc nào cũng có vấn đề, nhưng cần biết lý do. Tương tự với việc giá chào thấp hơn đáng kể so với mặt bằng khu vực — mức chiết khấu bất thường gần như luôn phản ánh một khiếm khuyết nào đó, chỉ là chưa lộ ra.
Ba nguyên tắc cho giai đoạn đặt cọc
- Hợp đồng cọc phải ghi rõ điều kiện hoàn cọc khi phát hiện khiếm khuyết pháp lý, không chỉ ghi mức phạt.
- Thời hạn đủ dài để hoàn tất kiểm tra, thay vì nhận một thời hạn ngắn theo yêu cầu người bán.
- Cọc chuyển khoản, ghi rõ nội dung, không đưa tiền mặt không biên nhận đầy đủ.
Có nên thuê luật sư cho một giao dịch nhà đất cá nhân không?
Với giá trị tài sản thông thường ở Việt Nam, chi phí thuê người có chuyên môn đọc hồ sơ rất nhỏ so với giá trị giao dịch và so với chi phí xử lý một tranh chấp. Đây là khoản chi nên đặt thành nguyên tắc thay vì cân nhắc từng lần.
Mua đất chưa có giấy chứng nhận thì sao?
Rủi ro tăng lên rất nhiều vì chưa xác lập được quyền của người bán và chưa chắc chắn về khả năng cấp giấy. Nếu vẫn cân nhắc, cần hiểu rõ lý do chưa có giấy và thời gian dự kiến, đồng thời giữ phần lớn giá trị thanh toán cho tới khi hoàn tất thủ tục.
Giá trên hợp đồng thấp hơn giá thật có ảnh hưởng gì không?
Ngoài rủi ro về nghĩa vụ thuế, ghi thấp còn bất lợi cho chính người mua khi có tranh chấp, vì giá trị được công nhận sẽ theo hợp đồng. Nó cũng làm hồ sơ vay vốn sau này khó khăn hơn.
Kiểm tra quy hoạch ở đâu cho đáng tin?
Nên lấy thông tin từ cơ quan quản lý đất đai và xây dựng của địa phương bằng văn bản. Thông tin truyền miệng hoặc bản đồ không chính thức thường lạc hậu và không có giá trị khi xảy ra tranh chấp.
Bán một bất động sản: chuẩn bị sáu tháng trước thay vì rao rồi ngồi chờ
Phần lớn người bán chỉ bắt đầu hành động vào ngày quyết định bán, và đó là lý do họ phải giảm giá. Bài này dựng lộ trình sáu tháng để tài sản sẵn sàng
Bất động sản thương mại cho nhà đầu tư cá nhân: mặt bằng, kho và văn phòng nhỏ
Ngoài nhà ở, còn một nhóm tài sản ít được bàn nhưng có dòng tiền tốt hơn: mặt bằng bán lẻ, kho xưởng nhỏ và văn phòng. Bài này so ba loại theo dòng ti
Chi phí giữ bất động sản: khoản không ai tính vào lúc mua
Giá mua được bàn rất kỹ, còn chi phí giữ thì gần như không ai nhắc. Bài này liệt kê đủ các khoản phải trả trong suốt thời gian nắm giữ, và chỉ ra vì s
Nhà phố, chung cư hay đất nền: ba bài toán khác nhau, đừng so bằng một thước
Ba loại tài sản này thường được xếp chung là bất động sản rồi so với nhau bằng giá và tiềm năng tăng. Thực ra chúng khác nhau ở cấu trúc giá trị, chi
 ›
×
Nơi người Việt có điều kiện tìm hiểu về quản lý tài sản, đầu tư quốc tế, giáo dục cho con và chuẩn sống toàn cầu.